La clause bénéficiaire d’assurance-vie détermine qui recevra le capital versé au décès de l’assuré, ce qui en fait un outil central de la transmission patrimoniale. Pour protéger efficacement ses proches, il faut rédiger une clause précise, nominative et régulièrement actualisée, en évitant les formulations trop générales. Il est également recommandé de répartir les parts entre bénéficiaires et de prévoir des bénéficiaires de second rang en cas de prédécès. Cet article détaille les étapes concrètes pour rédiger, vérifier et adapter cette clause au fil des changements de situation familiale.
Qu’est-ce que la clause bénéficiaire et pourquoi elle compte
La clause bénéficiaire est la partie du contrat d’assurance-vie qui désigne la ou les personnes qui recevront les capitaux au décès de l’assuré. Contrairement aux idées reçues, ces sommes ne font pas partie de la succession classique : elles échappent en grande partie aux règles de la réserve héréditaire et bénéficient d’un cadre fiscal spécifique.
Cette particularité fait de l’assurance-vie un outil de transmission patrimoniale particulièrement souple. Elle permet de favoriser un conjoint, un enfant, un partenaire pacsé sans lien de parenté reconnu, ou même une association, dans des proportions librement choisies par le souscripteur.
Mal rédigée, imprécise ou obsolète, la clause bénéficiaire peut toutefois créer des situations conflictuelles, des blocages administratifs, voire priver les proches visés du capital attendu. C’est pourquoi sa rédaction mérite une attention particulière, au même titre qu’un testament.
Les étapes pour rédiger une clause bénéficiaire protectrice
Rédiger une clause bénéficiaire efficace suppose de suivre une méthode structurée, plutôt que de se contenter de la clause type proposée par défaut dans les contrats.
Identifier précisément chaque bénéficiaire
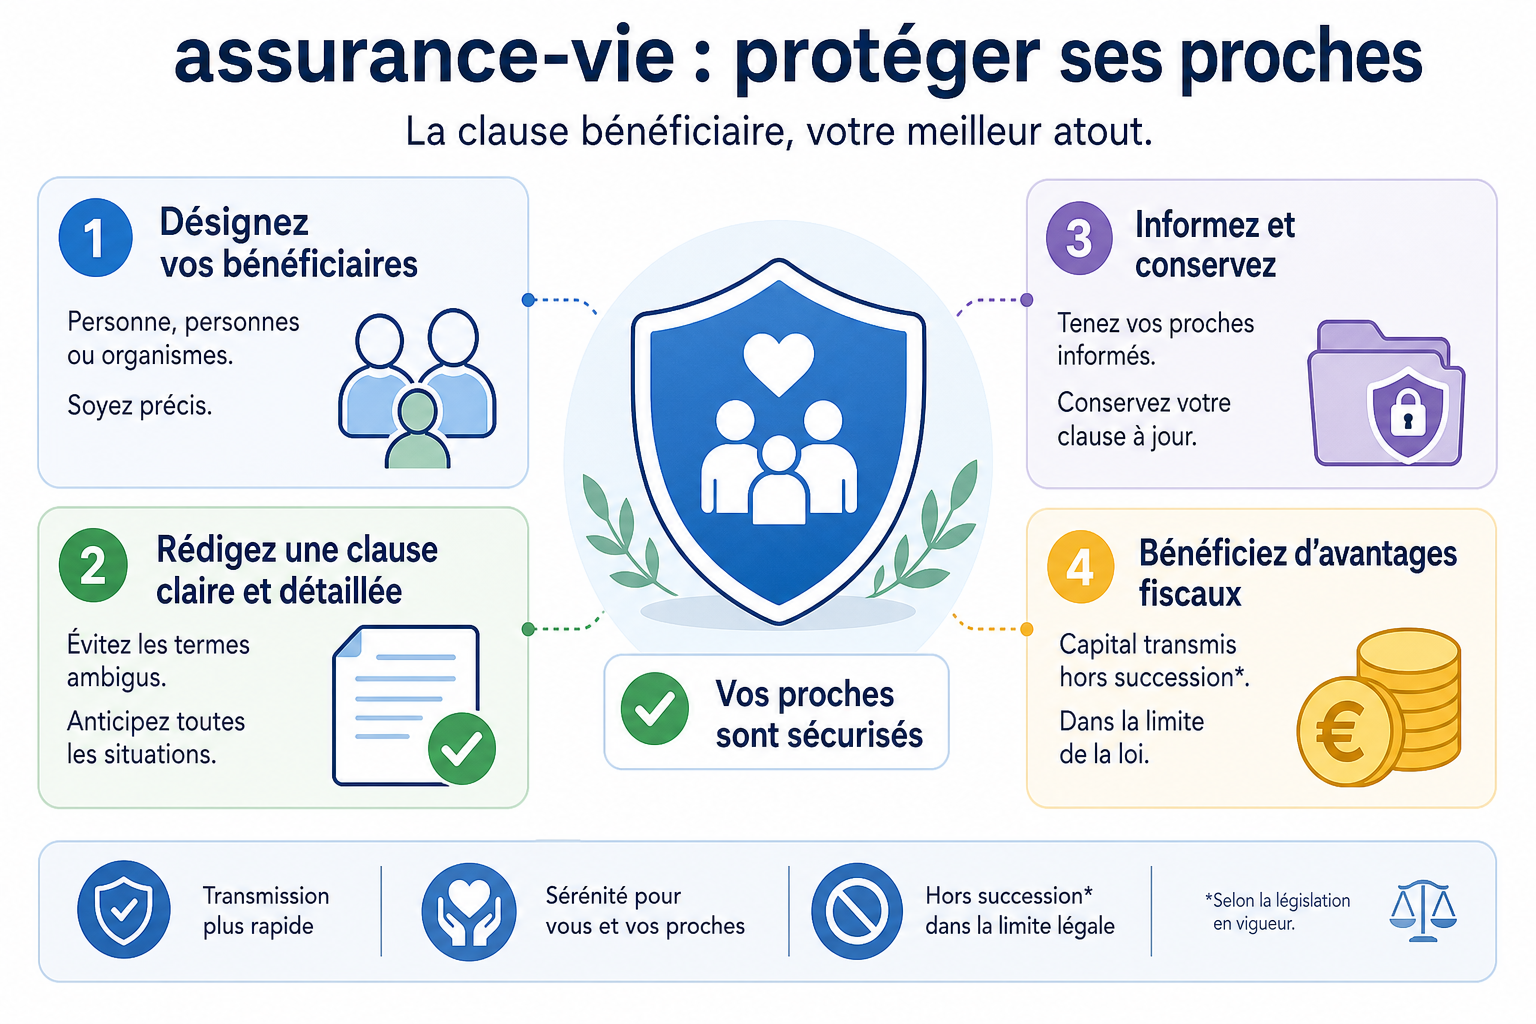
La première étape consiste à lister les personnes que l’on souhaite protéger. Il est essentiel d’utiliser une identification nominative complète : nom, prénom, date de naissance et, idéalement, lien de parenté avec le souscripteur. Une mention trop vague comme « mes enfants » peut poser problème en cas de recomposition familiale ou de naissance postérieure à la rédaction.
Formuler la clause avec rigueur
Une fois les bénéficiaires identifiés, il convient de formuler la clause de manière claire et sans ambiguïté. Les termes juridiques doivent être cohérents avec l’état civil réel des personnes désignées. Il est possible de rédiger une clause standard, une clause démembrée ou une clause entièrement personnalisée, rédigée par acte séparé.
Répartir les parts entre bénéficiaires
Lorsque plusieurs bénéficiaires sont désignés, il faut préciser la répartition du capital, par exemple en pourcentages ou en fractions. À défaut de précision, la répartition se fait généralement à parts égales, ce qui ne correspond pas toujours à la volonté réelle du souscripteur.
Prévoir des bénéficiaires de second rang
Enfin, il est recommandé d’anticiper le cas où le bénéficiaire principal décéderait avant l’assuré ou renoncerait au bénéfice du contrat. Désigner des bénéficiaires de second rang évite que le capital ne retombe dans la succession classique, ce qui annulerait les avantages spécifiques de l’assurance-vie.
Les erreurs courantes à éviter
Certaines erreurs reviennent fréquemment dans la rédaction des clauses bénéficiaires et peuvent compromettre la protection recherchée.
- Laisser la clause type par défaut sans l’adapter à sa situation familiale réelle, notamment en présence d’enfants issus de plusieurs unions.
- Oublier de mettre à jour la clause après un mariage, un divorce, une naissance ou un décès, ce qui peut aboutir à désigner une personne qui n’est plus dans les intentions du souscripteur.
- Désigner un bénéficiaire de manière trop imprécise, par exemple sans distinguer les enfants nés ou à naître, ce qui peut générer des difficultés d’interprétation par l’assureur.
Comme le rappellent souvent les professionnels du secteur, une clause bénéficiaire n’est jamais figée et doit accompagner l’évolution de la vie de l’assuré.
La clause bénéficiaire est le reflet des intentions du souscripteur au moment du décès, et non au moment de la signature du contrat.
Fédération française de l’assurance
Clause démembrée, clause à option : des outils avancés
Au-delà de la clause simple, il existe des formulations plus sophistiquées permettant de répondre à des situations familiales complexes. La clause démembrée consacre l’usufruit du capital à une personne, souvent le conjoint survivant, et la nue-propriété aux enfants. Ce montage permet de protéger le conjoint tout en préparant la transmission aux générations suivantes.
La clause à option, quant à elle, laisse au bénéficiaire principal la possibilité de choisir la part de capital qu’il souhaite percevoir immédiatement, le reste étant transmis à d’autres bénéficiaires désignés. Cette souplesse peut s’avérer utile lorsque les besoins financiers du conjoint survivant ne sont pas connus au moment de la rédaction du contrat.
Ces formules avancées nécessitent généralement l’accompagnement d’un notaire ou d’un conseiller spécialisé, car leur rédaction technique doit être irréprochable pour produire les effets escomptés.
Quand et comment mettre à jour sa clause bénéficiaire
La clause bénéficiaire ne doit pas être considérée comme figée dès la signature du contrat. Plusieurs événements de vie justifient une révision de la clause bénéficiaire :
- un mariage, un divorce ou la conclusion d’un pacte civil de solidarité
- la naissance ou l’adoption d’un enfant
- le décès d’un bénéficiaire déjà désigné
- une modification de la situation patrimoniale ou professionnelle du souscripteur
La modification de la clause se fait en général par simple avenant au contrat, à demander auprès de l’assureur. Dans certains cas, notamment pour des montages complexes, un acte notarié séparé peut être privilégié afin de garantir la sécurité juridique de la désignation.
Il est également conseillé de conserver une trace écrite et datée de chaque modification, ainsi qu’une copie des échanges avec l’assureur, afin d’éviter toute contestation ultérieure sur la version applicable de la clause.
Tableau comparatif des types de clauses bénéficiaires
Pour mieux visualiser les options disponibles, voici un aperçu synthétique des principales formes de clauses bénéficiaires et de leurs usages typiques.
| Type de clause | Objectif principal | Public concerné |
|---|---|---|
| Clause standard | Désignation simple et rapide | Situations familiales simples |
| Clause nominative détaillée | Précision maximale sur l’identité des bénéficiaires | Familles recomposées |
| Clause démembrée | Protéger le conjoint tout en préparant la transmission | Couples avec enfants d’unions différentes |
| Clause à option | Adapter la répartition aux besoins réels au décès | Situations patrimoniales incertaines |
| Clause par acte séparé | Confidentialité et personnalisation avancée | Montages patrimoniaux complexes |
Aspects fiscaux à connaître
Le cadre fiscal de l’assurance-vie constitue l’un des principaux attraits de ce produit pour la transmission patrimoniale. Les sommes transmises via une clause bénéficiaire bénéficient d’abattements spécifiques, différents des règles applicables aux successions classiques, et le traitement fiscal peut varier selon l’âge auquel les versements ont été effectués par le souscripteur.
Il convient toutefois de rester prudent face aux simplifications parfois véhiculées sur le sujet : les règles fiscales de l’assurance-vie ont évolué au fil des années et dépendent de la date des versements ainsi que du lien entre l’assuré et le bénéficiaire désigné. Un conseiller en gestion de patrimoine ou un notaire reste le mieux placé pour évaluer précisément la situation individuelle de chaque souscripteur.
Il est aussi utile de rappeler que l’administration fiscale peut requalifier certains contrats en donation indirecte si les circonstances laissent penser que l’opération visait principalement à contourner les règles successorales, notamment en cas de primes manifestement exagérées au regard du patrimoine et des revenus du souscripteur.
Bien préparer la transmission de son capital
Protéger ses proches grâce à la clause bénéficiaire suppose une démarche proactive et régulière, plutôt qu’une simple formalité administrative remplie une fois pour toutes. La précision de la rédaction, l’anticipation des situations de prédécès et la mise à jour périodique constituent les trois piliers d’une clause réellement protectrice.
Face à la diversité des situations familiales et patrimoniales, il reste pertinent de solliciter l’avis d’un professionnel avant de finaliser sa désignation, notamment lorsque le contrat porte sur des montants significatifs ou implique une famille recomposée. Une clause bénéficiaire bien pensée constitue, in fine, l’un des moyens les plus efficaces de garantir que les volontés du souscripteur soient respectées le jour venu, tout en évitant à ses proches des démarches longues ou conflictuelles au moment déjà difficile du décès.